Grazie all’aiuto di Francesco Montemurro e di “Across-Concept” abbiamo analizzato il sistema pensionistico nella provincia di Bergamo evidenziando alcune problematicità.
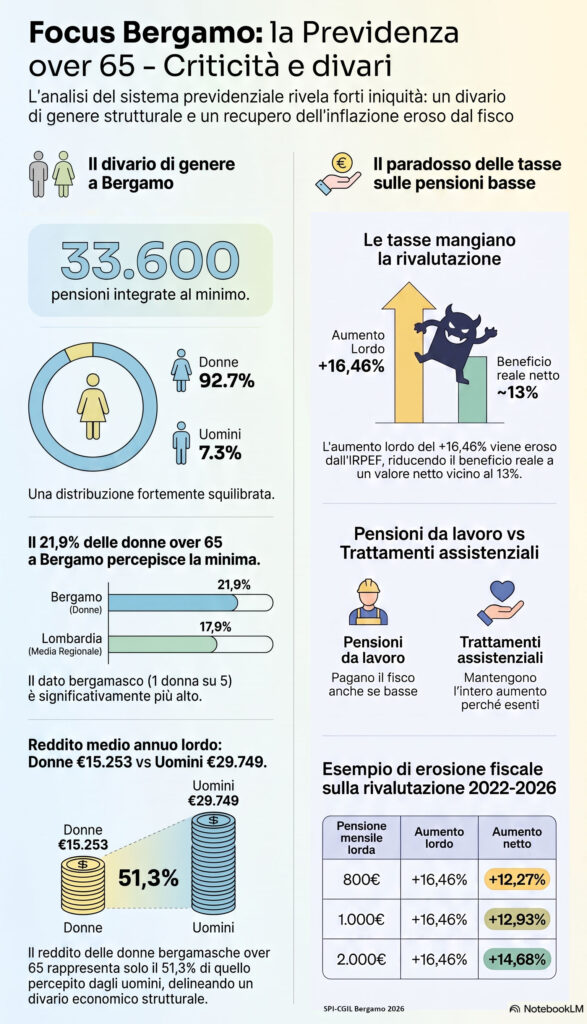
Trattamenti assistiti più alti delle pensioni previdenziali basse? Negli ultimi anni (2022-2026) il meccanismo della perequazione automatica ha determinato un incremento complessivo delle pensioni lorde del +16,46%.
Uno studio dell’Ufficio previdenza della Cgil e dello Spi evidenzia come gli aumenti netti siano più bassi, specialmente per le pensioni basse e medio-basse. Così il netto di una pensione di 800 euro nel 2022 cresce solo 12,27%; una di 1.000 euro sale del 12,93%. Questo a causa della dinamica delle aliquote medie Irpef. È evidente che una quota non trascurabile della rivalutazione finisce per essere assorbita dal fisco, non garantendo un reale ripristino del potere d’acquisto delle pensioni. Lo studio dimostra l’iniquità tra pensioni previdenziali basse (ma comunque frutto di contributi) e prestazioni assistenziali o pensioni minime integrate e maggiorate. Il problema sta nello squilibrio tra le due soglie di esenzione fiscale: da una parte la “no tax area” per i pensionati, ferma a 8.500 euro annui; dall’altra gli importi delle prestazioni assistenziali e integrate, che arrivano a quasi 10.000 euro l’anno senza essere tassati: si determina un’asimmetria redistributiva che penalizza chi ha lavorato e versato contributi più a lungo.
La situazione nella Bergamasca. I titolari di trattamenti previdenziali integrati con 65 anni e oltre, cioè ai cosiddetti anziani, sono 33.600. L’incidenza si attesta al 12,9% rispetto al totale dei pensionati over 65. Un dato che evidenzia una diffusione non trascurabile di carriere contributive deboli o discontinue, tali da richiedere un’integrazione per il raggiungimento della soglia minima. La fragilità previdenziale risulta particolarmente marcata nella componente femminile della popolazione: il 92,7% dei titolari di trattamenti previdenziali integrati al minimo è costituito da donne. Un quadro che conferma la presenza di criticità strutturali nel mercato del lavoro locale, in particolare a svantaggio della componente femminile.
Copertura previdenziale territoriale della popolazione anziana, distribuzione per tipologia di pensione e importo medio. I dati Inps, aggiornati al 2024, evidenziano che nella provincia di Bergamo i titolari over 65 di pensione di vecchiaia o anticipata sono 199.859, cioè una copertura previdenziale teorica pari al 78,3%. L’importo medio annuo lordo si attesta a 22.930 euro, inferiore del 6,5% rispetto alla media regionale. Le differenze di genere risultano particolarmente marcate. Nella provincia di Bergamo, le donne over 65 titolari di almeno una pensione di vecchiaia sono 94.009 (47% del totale) e rappresentano solo il 67,2% delle donne anziane residenti, mentre gli uomini over 65 sono 105.850 cioè il 91,9% della popolazione anziana maschile. Esse percepiscono un reddito pensionistico di 15.253 euro, che corrisponde ad appena il 51,3% del reddito medio percepito dai pensionati uomini (29.749 euro).
Quadro generale dei trattamenti previdenziali. Nella Bergamasca si rilevano 113.422 trattamenti da lavoro dipendente privato, pari al 52,8% del totale, mentre quelli da lavoro pubblico sono 25.532, l’11,9% del totale.
Le pensioni da lavoro autonomo e parasubordinato sono 70.540, il 32,9% del totale, contro il 30,4 della media lombarda.
Tagli alle rivalutazioni. Il meccanismo di rivalutazione degli assegni continua a penalizzare sia le fasce di reddito medio-basse sia quelle più alte. Si contesta il mancato adeguamento pieno al costo della vita, sottolineando come l’inflazione reale eroda progressivamente il potere d’acquisto delle pensioni.
Il regime fiscale privilegiato del lavoro autonomo. Il diverso regime fiscale applicato ai lavoratori autonomi rispetto ai lavoratori dipendenti, anche alla luce della flat tax, rischia di produrre ulteriori asimmetrie sia nel corso della vita lavorativa sia al momento del pensionamento.
Pressione fiscale e fiscal drag. I pensionati italiani finiscono spesso per pagare più imposte dei lavoratori dipendenti a parità di reddito, a causa di un sistema di detrazioni non adeguatamente aggiornato e della mancata correzione del fiscal drag.
Prospettive future dei giovani. Le carriere discontinue, il lavoro precario e i bassi livelli retributivi fanno temere assegni pensionistici molto contenuti per le generazioni più giovani.
Diritti inespressi. Molti pensionati non accedono a maggiorazioni sociali, integrazioni o altri trattamenti spettanti, spesso per la complessità della normativa o per la difficoltà di orientarsi nei rapporti con l’Inps.
Riequilibrio finanziario. Alla luce di questi elementi, appare opportuno rafforzare il finanziamento del sistema previdenziale, anche attraverso una quota significativa delle risorse recuperate dal contrasto all’evasione contributiva. Una simile scelta sarebbe coerente con il fatto che una parte rilevante delle fragilità previdenziali deriva proprio da carriere contributive deboli o irregolari, spesso legate a evasione contributiva, lavoro nero e sotto-dichiarazione del reddito.
Giacomo Pessina
Dal periodico “Spi Insieme”
Bergamo, luglio-agosto 2026 
 Scarica il report della ricerca (con tabelle) in formato pdf
Vai all’ infografica in formato pdf